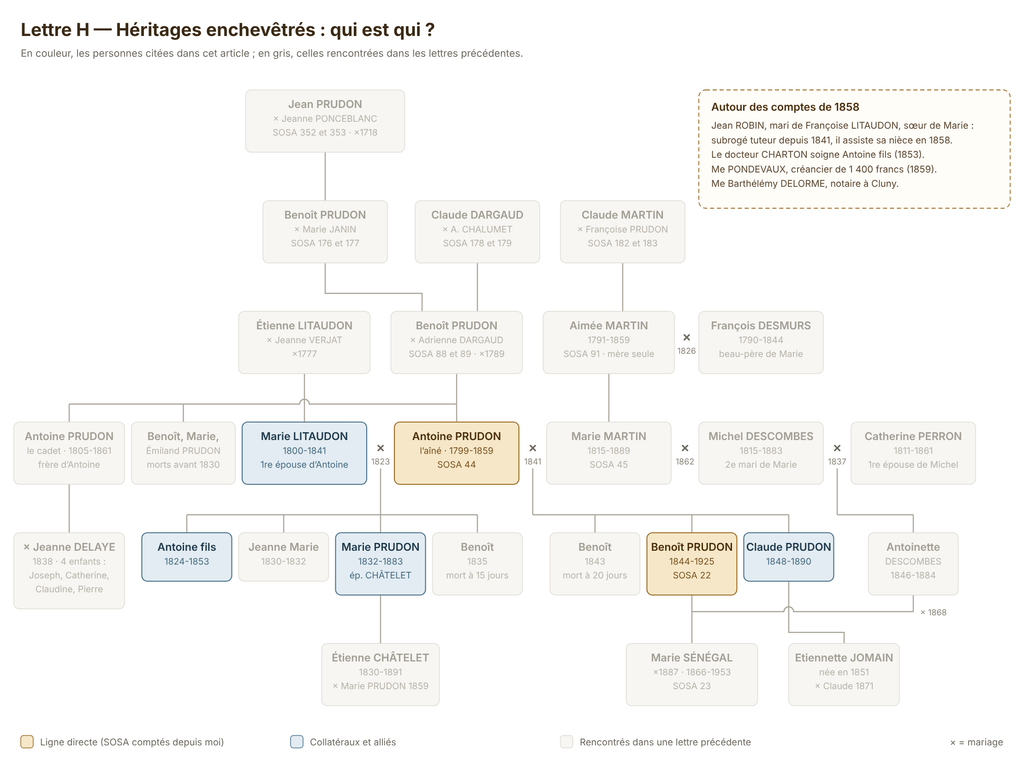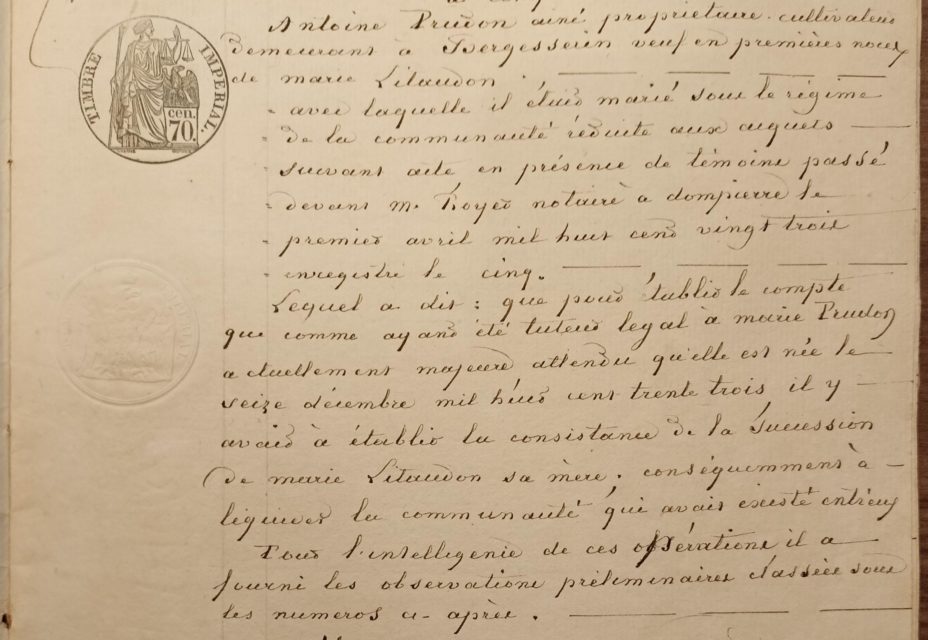
Trois morts en dix-huit ans, et une succession restée ouverte pendant dix-sept : le 25 septembre 1858, un seul acte tente de solder le tout.
Samedi 25 septembre 1858 : dix-sept ans de retard
Nous sommes le samedi 25 septembre, à Cluny (71), chez Me Barthélémy DELORME. Antoine PRUDON (SOSA 44), 58 ans, doit rendre ses comptes de tuteur à sa fille Marie, 25 ans. Pour cela, explique-t-il, « il y avait à établir la consistance de la succession de Marie LITAUDON sa mère ; conséquemment à liquider la communauté qui avait existé entr’eux ». Or Marie LITAUDON est morte le 14 mars 1841. Voilà 17 ans, 6 mois et 11 jours que personne n’a fait les comptes !
Entre-temps, Antoine fils est mort, en 1853, et sa part est passée à d’autres. Moins d’un an après l’acte, ce sera le tour d’Antoine lui-même. Trois morts en dix-huit ans, et l’acte de 1858 au milieu (AD71, 3 E 12376). Accrochez-vous, on fait les comptes.
Succession n° 1 : Marie LITAUDON, ou l’art de la soustraction
Le notaire commence par la communauté. Les terres achetées pendant le mariage valent 9 500 francs. Marie a d’abord droit à ses reprises : 4 060 francs. Le gros morceau, ce sont les 3 596 francs de ses propres biens vendus en 1830 et 1831 (lettre F). S’y ajoutent ses meubles de dot, ses hardes et un retour de 280 francs touché de sa sœur, la femme ROBIN. Mais pas les mille francs que sa mère lui avait promis en 1823 : selon Antoine, « il n’a jamais reçu le plus léger à compte » (lettre C). Reste 5 440 francs, coupés en deux : 2 720 pour Antoine, 2 720 pour la succession de sa femme. Celle-ci vaut donc 6 780 francs, partagés entre Antoine fils et Marie : 3 390 francs chacun.
Les dettes suivent le même chemin. La première communauté laissait 4 840 francs de passif, qu’Antoine a entièrement payés pendant son second mariage. Déduction faite des meubles et de deux terres vendues, il en reste 3 554 ; la moitié, 1 777 francs, retombe sur les enfants de Marie LITAUDON, soit 888,50 francs chacun.
Succession n° 2 : Antoine fils (†1853)
Mort célibataire, Antoine fils laisse ses 3 390 francs et ses 888,50 francs de dettes. L’article 752 s’en charge, je ne le refais pas ici (lettre G). Le notaire récapitule ensuite : des 9 500 francs de terres, 3 567,50 reviennent au père, 847,50 aux deux fils du second lit, 5 085 à Marie. Total : 9 500. Ouf, le compte est bon.
Le compte de tutelle : une fille débitrice de son père
Vient alors le cœur de l’acte. Jusqu’aux 18 ans de sa fille, Antoine jouissait des revenus de ses biens (art. 384 du Code civil) ; au-delà, il lui en doit compte. Me DELORME déroule donc, d’un 16 décembre à l’autre, une petite comptabilité annuelle jusqu’en 1858. En recette : les revenus des terres de Marie, 139,32 francs par an. En dépense : les intérêts des 1 332,75 francs de dettes héritées de sa mère et de son frère, que son père a réglées à sa place, ses droits de mutation et sa part des frais de dernière maladie d’Antoine fils, 434 francs, dont 336 au docteur CHARTON. Résultat au 16 décembre 1858 : Marie, propriétaire de 5 085 francs de terres, doit 875,87 francs à son père !
Elle n’est pas seule face à lui. Son oncle Jean ROBIN, « ci-devant son subrugé-tuteur » depuis le conseil de famille de 1841 (lettre G), l’assiste. Dix-sept ans après, il fait enfin ce pour quoi on l’avait choisi : veiller quand les intérêts de la fille et du père divergent.
Pourquoi avoir attendu si longtemps ? Rien n’y obligeait. Tant que la famille vit sous le même toit, l’indivision ne gêne personne et le père gère. Il faut un déclencheur, et le voici : Marie va se marier, et pour la doter, il faut savoir ce qu’elle possède.
La licitation du 6 novembre 1858 : Marie vend à son père
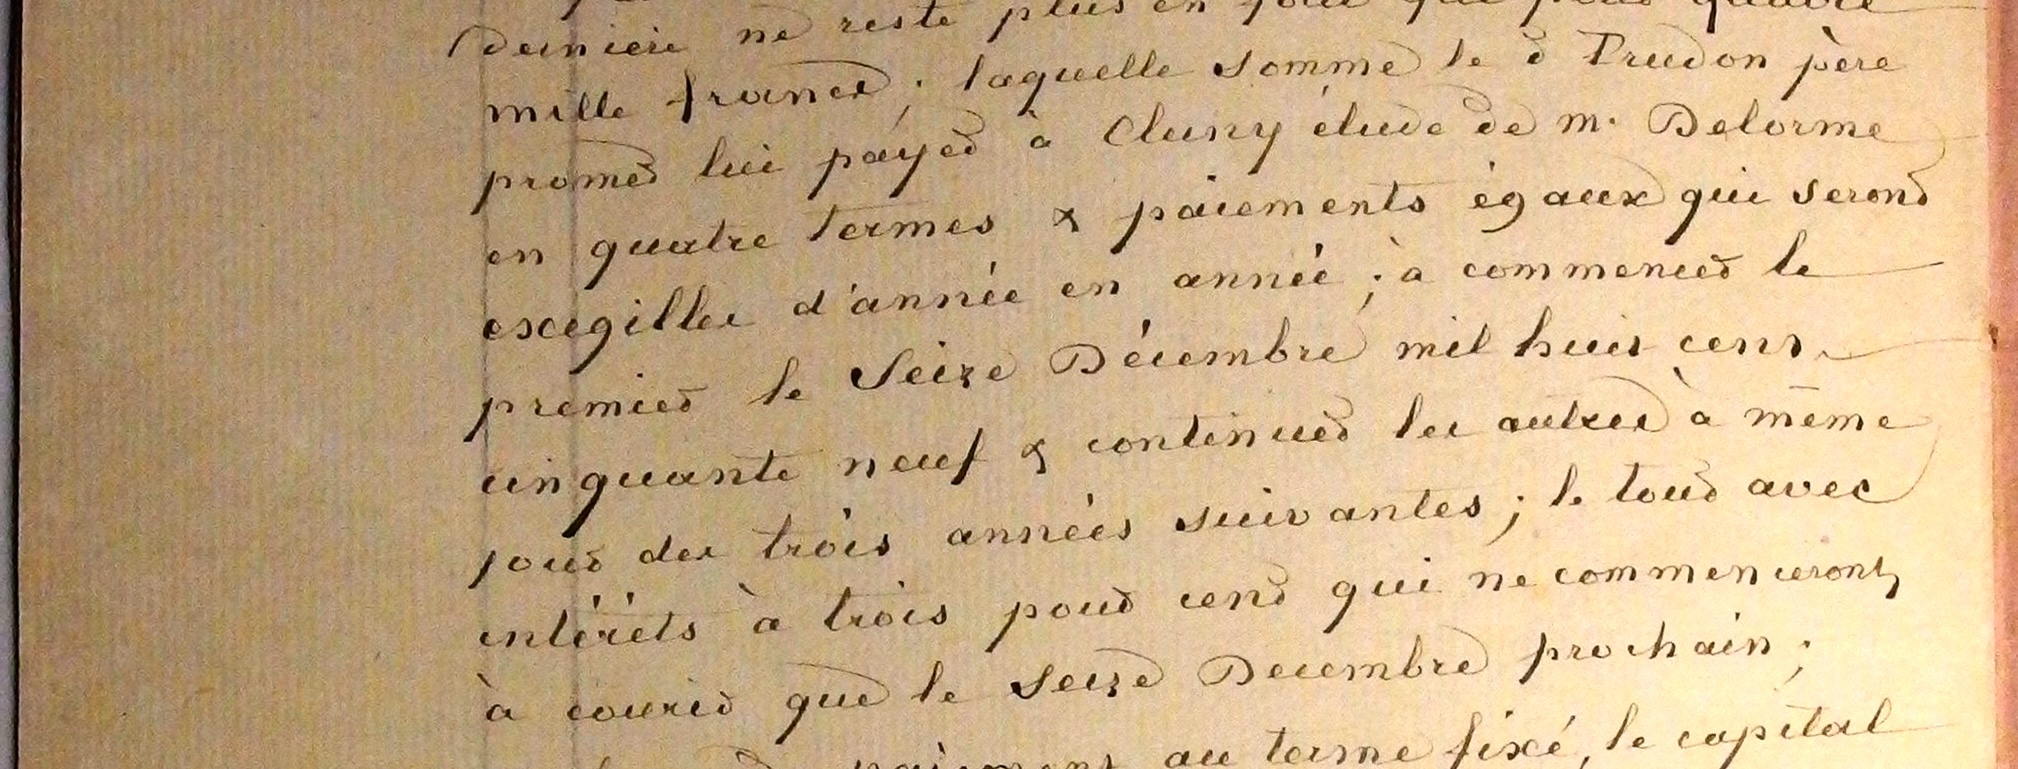
Six semaines plus tard, devant le même notaire, Marie cède à son père « toute la part et portion à laquelle elle a droit dans les dits immeubles ». Nouvelle estimation : son lot était « trop fort de deux cent dix francs », le voici ramené à 4 875 francs. 875 se compensent avec sa dette de tutelle ; les 4 000 restants sont payables « en quatre termes et paiements égaux », du 16 décembre 1859 au 16 décembre 1862, « avec intérêts à trois pour cent ». Antoine réunit ses terres… et se fabrique son plus gros créancier, sa propre fille, dix mois avant de mourir.
Succession n° 3 : Antoine PRUDON (†1859)
Antoine meurt aux Charrières le 7 septembre 1859, deux mois et demi après Solférino (24 juin) : pendant que la France de Napoléon III célèbre sa victoire italienne, Bergesserin enterre un propriétaire endetté. L’inventaire du 31 octobre aligne 6 776,45 francs de dettes (AD71, 3 E 12378) : sa fille pour 4 000 francs, Me PONDEVAUX pour 1 400, deux médecins, des artisans (lettre I). Marie renonce à la succession (lettre G).
Le fisc, lui, ne voit pas les dettes. Le 5 mars 1860, il taxe 7 780 francs d’immeubles et 242 francs de meubles, et perçoit 111 francs de droits (AD71, 3 Q 12861). Le passif ne deviendra déductible qu’avec la loi du 25 février 1901. Une succession presque vide, taxée comme si elle était pleine.
Ce qu’il me reste à trouver
Parmi les pièces remises au notaire en 1858 figure le « partage de la famille LITAUDON » reçu par Me ROYER le 25 janvier 1831. Or les ventes d’avril et de novembre 1830 parlent déjà d’un partage : un autre acte, ou un arrangement de famille jamais passé chez le notaire ? Je vous raconte l’enquête vendredi 13, lettre L. Et la renonciation de Marie dort toujours au greffe de Mâcon (série U).
Et chez vous, quel est votre record de succession ouverte ? Dix-sept ans, qui dit mieux ? Dites-le-moi en commentaire !
Demain, mardi 10 novembre, lettre I : les inventaires après décès, ou comment des maisons entières se laissent compter au franc près.